Заправка списала 3 тысячи, а ещё 2 тысячи заморозила: куда делась разница
Автоматическая АЗС сначала зарезервировала на карте 5 тысяч рублей, потому что ещё не знала, сколько топлива войдёт в бак. После заправки она получила окончательную сумму, 3 тысячи рублей. Их списали, а неиспользованные 2 тысячи остались временно недоступны.
Обычно это не второе списание и не комиссия за бензин. Деньги удерживает банк по предварительному запросу терминала, пока операция не будет окончательно обработана. Срок зависит от того, как быстро АЗС передаст уточнение и как банк проведёт отмену лишнего резерва.
Но сначала нужно проверить статус обеих сумм. Если 2 тысячи отмечены как «в обработке», «зарезервировано» или «ожидает подтверждения», речь, скорее всего, о временной блокировке. Если обе операции уже проведены как окончательные списания, это другая ситуация, которую нужно разбирать с банком и АЗС.
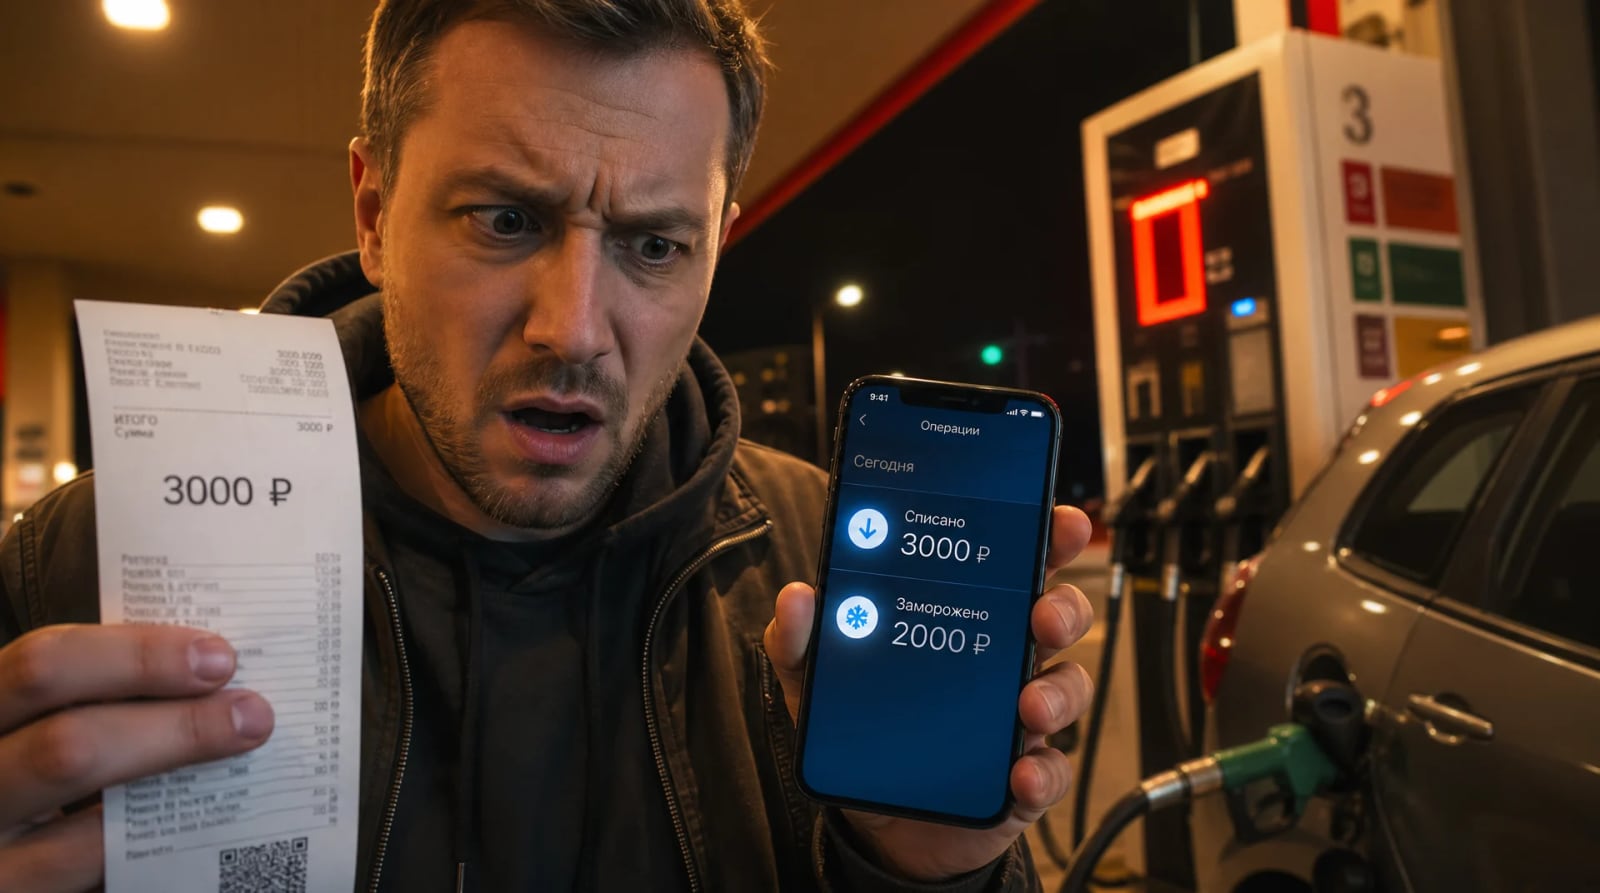
Автомат не знает цену покупки заранее
При оплате на кассе водитель обычно называет сумму или количество литров. Кассир проводит платёж на известную величину, и колонка отпускает топливо в этих пределах.
С заправкой до полного бака всё иначе. В момент прикладывания карты автомат ещё не знает, остановится счётчик на 3 тысячах, 4 тысячах или другой сумме. Перед покупкой система просит банк подтвердить, что на карте достаточно денег.
Так появляется предварительная авторизация, которую также называют холдом или резервированием. Банк не переводит всю зарезервированную сумму заправке, но временно исключает её из доступного остатка. Потратить эти деньги второй раз уже нельзя.
Похожая схема применяется там, где итоговая цена становится известна после предъявления карты. Например, предварительную авторизацию используют гостиницы, прокатные компании и некоторые автоматические терминалы. При этом правила и сроки каждой операции определяются её участниками, поэтому опыт с гостиницей нельзя напрямую переносить на АЗС.
Резерв отвечает на вопрос «хватит ли денег», а окончательное списание отвечает на вопрос «сколько топлива действительно залили».
Размер резерва устанавливает платёжный сценарий конкретной АЗС или сервиса. Это может быть выбранный водителем предел либо фиксированная сумма. Универсального резерва для всех заправок и банков нет.
Как 5 тысяч превращаются в списание на 3 тысячи
Возьмём условную операцию. Перед началом заправки терминал отправил запрос на 5 тысяч рублей. Банк одобрил его и уменьшил доступный остаток на эту сумму.
В бак вошло топливо на 3 тысячи рублей. После возврата пистолета колонка завершила продажу и передала итог. АЗС должна получить 3 тысячи, а оставшиеся 2 тысячи больше не нужны для расчёта.
Однако сообщение об итоговой сумме и освобождение резерва проходят через несколько участников: оборудование АЗС, её обслуживающий банк, платёжную систему и банк водителя. Если данные обрабатываются не одновременно, приложение уже показывает покупку на 3 тысячи, но разница ещё числится в ожидании.
Терминал и банковское приложение показывают разные этапы одной цепочки. Терминал фиксирует отпуск топлива и печатает чек, а приложение отображает сведения, которые успел обработать банк. В чеке уже указана точная сумма, а доступный остаток на карте пока учитывает первоначальный резерв.
Иногда банковское приложение показывает резерв и итоговое списание отдельными строками. Из-за этого кажется, что заправка забрала 5 тысяч, а затем ещё 3 тысячи. По одному уведомлению такой вывод делать рано. Проверяйте историю операций, доступный остаток, статус платежей и выписку по счёту.
Если до поездки на карте было 10 тысяч рублей, после резерва в 5 тысяч доступными останутся 5 тысяч. Когда операция завершится правильно, покупкой станут 3 тысячи, резерв исчезнет, а доступный остаток составит 7 тысяч. Именно этот результат показывает, что лишних денег не списали.
«Продавцы топлива не удерживают средства», поясняет Visa на странице о блокировках при покупке топлива. Резерв отражается на стороне банка, выпустившего карту.
Когда две тысячи снова станут доступными
Точного общего срока для любой карты назвать нельзя. Разница может освободиться вскоре после завершения заправки, но иногда обработка занимает дольше. На срок влияют правила платёжной системы, порядок работы банка, скорость передачи итоговой суммы и то, отправила ли АЗС отмену неиспользованной части авторизации.
В официальной документации платёжных сервисов предавторизация описывается как двухэтапная операция: сначала деньги блокируют, затем продавец подтверждает сумму не выше резерва. Если подтверждение или отмена задержались, банк может ждать его до окончания срока авторизации.
Освобождение резерва не обязательно выглядит как входящий перевод. В истории операций старая строка может исчезнуть, изменить сумму или получить новый статус. Некоторые приложения при этом не присылают отдельного уведомления, хотя доступный остаток уже увеличился.
У разных банков этот срок отличается, поэтому обещание «вернут ровно через сутки» было бы неточным. Срок, названный поддержкой банка для конкретной операции, полезнее общего совета из интернета.
На дебетовой карте резерв уменьшает сумму, которой можно пользоваться прямо сейчас. На кредитной он может временно занять часть доступного лимита. Экономический смысл одинаков: лишние 2 тысячи пока не ушли продавцу, но распорядиться ими до снятия блокировки нельзя.
Что проверить, прежде чем требовать возврат
Слово «возврат» здесь не всегда точное. Если деньги только зарезервированы, отдельного зачисления может вообще не появиться. Банк просто снимет ограничение, и доступный остаток увеличится.
- Откройте сведения об обеих операциях и сравните их статусы, дату, время и название торговой точки.
- Проверьте доступный остаток, а не только уведомления о движении денег.
- Сохраните чек АЗС, где указана фактическая стоимость отпущенного топлива.
- Посмотрите в справке банка срок обработки неподтверждённых карточных операций.
- Если срок уже прошёл, передайте банку дату, сумму и данные операции без публикации реквизитов карты.
Сначала разумно обращаться в банк, потому что именно он видит код авторизации, статус резерва и срок его действия. Поддержка сможет отличить ожидающую операцию от завершённого списания. При необходимости банк попросит чек или предложит обратиться к АЗС за подтверждением окончательной суммы.
Полезно записать адрес АЗС, номер колонки и примерное время расчёта, если эти сведения не видны в чеке. По ним оператор заправки сможет найти продажу в своей системе. Полный номер карты сообщать сотруднику АЗС не требуется, а банковские коды из сообщений нельзя передавать никому.
Когда это уже не обычный резерв
Насторожиться следует не из-за самого наличия второй строки, а из-за её статуса. Если и 3 тысячи, и 2 тысячи обозначены как завершённые списания, доступный остаток уменьшился на 5 тысяч и банк не видит активного резерва, автоматическое освобождение денег может не произойти.
Тогда нужно сообщить банку, что фактическая покупка по чеку составила 3 тысячи рублей, а общая проведённая сумма оказалась больше. Банк проверит, были ли это связанные этапы одной операции или два самостоятельных платежа. Порядок обращения и сроки рассмотрения зависят от условий обслуживания карты.
Отдельный случай возникает, если водитель прервал заправку, терминал потерял связь или операция была отклонена, но резерв сохранился. Топливо могли не отпустить совсем, а сумма всё равно временно исчезла из доступного остатка. Здесь чек об отмене или сообщение терминала поможет банку проверить операцию.
Если чека нет, это не лишает возможности обратиться в банк. В банковской системе сохраняются сумма, время, торговая точка и служебные данные операции. Но чек ускоряет сопоставление резерва с фактически отпущенным топливом и помогает АЗС проверить сменный отчёт.
Главный ориентир прост: 3 тысячи в статусе завершённой покупки и 2 тысячи в статусе ожидания обычно означают расчёт после предварительного резерва. Две завершённые операции требуют проверки. Сохраняйте чек с автоматической АЗС, пока в банковском приложении не появится окончательная сумма за залитое топливо.