Страховую сумму повысили, а ремонт всё равно дороже: откуда в выплате по ОСАГО взялся износ
После аварии водитель увидел обнадёживающую цифру: страховая сумма по ОСАГО позволяет возместить ущерб имуществу в пределах 400 тысяч рублей. Но на счёт пришло меньше, чем запросил автосервис. Машину от этого дешевле восстанавливать не стало. Разница могла появиться из-за износа заменяемых деталей и особого порядка расчёта.
Страховая сумма в этом случае означает верхний предел ответственности страховщика, а не обещанную выплату. Если лимит вырос или просто оказался выше стоимости ремонта, это ещё не отменяет расчёт ущерба по правилам ОСАГО. Форма возмещения определяет, учтут ли износ деталей. При денежной выплате его обычно учитывают. При ремонте легкового автомобиля гражданина, который организовал страховщик, стоимость комплектующих считают без износа.
Повышенный лимит не превращается в цену ремонта
В этом месте водителя особенно легко понять. Он видит две суммы: допустимый максимум по полису и реальную смету сервиса. Кажется естественным, что страховщик должен оплатить ремонт, пока смета не дошла до лимита. Но сравниваются разные величины.
По действующим правилам ОСАГО страховщик не берёт любую смету выбранной владельцем мастерской. Расходы определяют по Единой методике Банка России: учитывают повреждения от конкретной аварии, необходимые операции, нормативную трудоёмкость, стоимость материалов и запчастей по специальным справочникам.
Единая методика действует в системе ОСАГО с 2014 года. В 2021 году Банк России заменил её новой редакцией и изменил порядок формирования ценовых справочников: среднюю стоимость стали рассчитывать по субъектам России, а справочники обновлять раз в три месяца. Проекты справочников проходят публичное обсуждение, поэтому участники рынка могут направлять замечания до их утверждения.
Лимит отвечает на вопрос, больше какой суммы страховщик по этому виду вреда обычно не заплатит. Методика отвечает на другой вопрос: сколько ущерба признаётся в пределах этого лимита. Итоговая сумма может оказаться заметно ниже 400 тысяч рублей.
Верхняя граница выплаты и рассчитанная стоимость ущерба не одно и то же.
Износ уменьшает стоимость деталей, но не всю смету
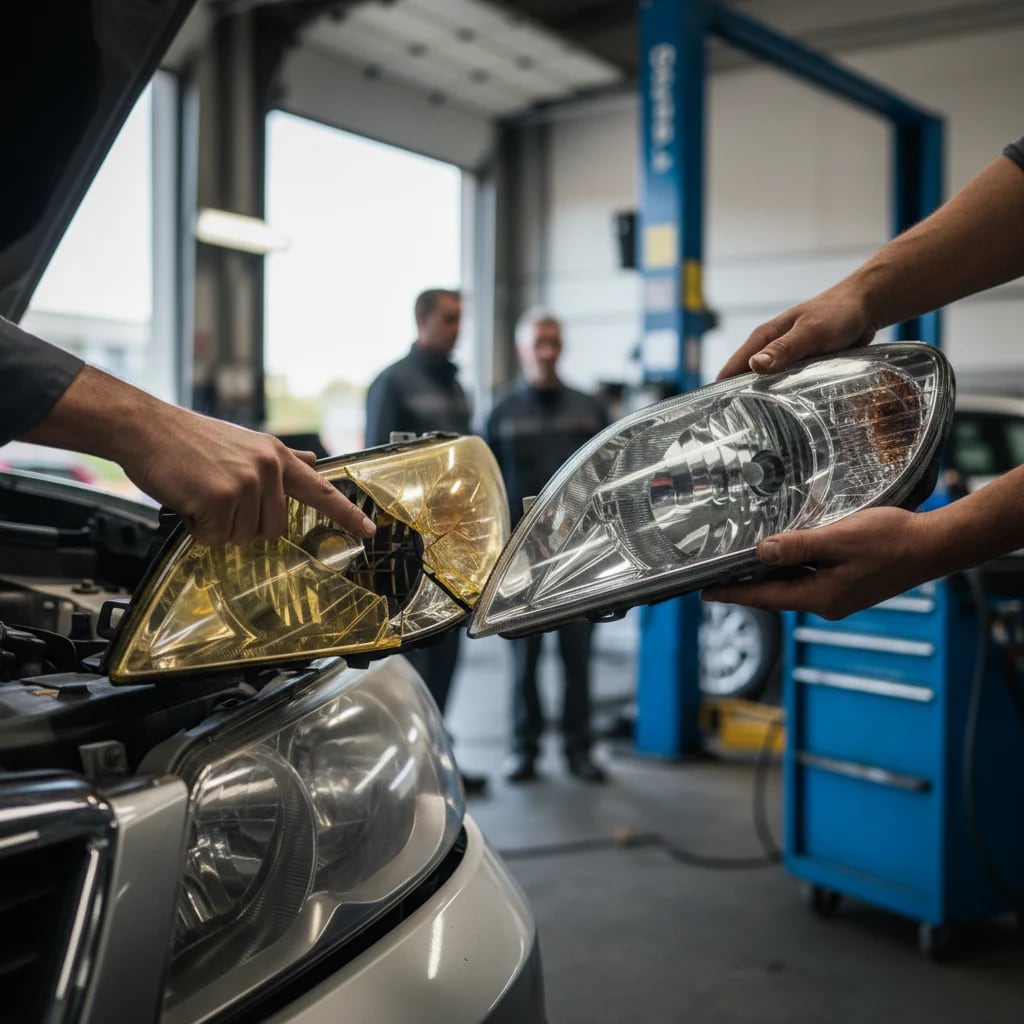
При денежном возмещении износ начисляют на комплектующие, которые требуется заменить. В бытовом переводе это означает следующее: повреждённая деталь до аварии уже какое-то время работала, поэтому в расчёте её могут оценить дешевле новой.
Износ определяют не на глаз. Методика связывает его с возрастом автомобиля и пробегом, а для некоторых компонентов предусматривает отдельные правила. Предельный износ заменяемой детали не может превышать 50 процентов её стоимости. При этом работы и ремонтные материалы нельзя автоматически сокращать на тот же процент.
Эксперт фиксирует идентификационные данные машины, показания одометра, характер повреждений и результаты осмотра. На фотографиях должны быть видны повреждённые элементы, а в заключении указывают, какие детали ремонтировать, а какие менять. Старые вмятины, коррозия и следы прежнего ремонта отделяют от повреждений, полученных в рассматриваемой аварии.
Размер расходов на запасные части определяется с учетом износа комплектующих изделий.
Это правило закреплено в статье 12 закона об ОСАГО. Есть и исключения. Например, для ряда деталей, неисправность которых запрещает эксплуатацию автомобиля, а также для раскрывающихся элементов подушек безопасности и ремней безопасности методика предусматривает нулевой износ.
Методика допускает и индивидуальную корректировку износа. На неё могут повлиять повышенная коррозия, неустранённые старые повреждения или ремонт с нарушением технологии. Для некоторых деталей автомобилей старше 12 лет износ, напротив, может быть уменьшен, если документально подтверждены капитальный ремонт или недавняя замена.
Условный расчёт показывает, где исчезла часть денег
Представим не реальное дело, а упрощённый пример. По справочникам и нормативам замена деталей стоит 200 тысяч рублей, работа и материалы ещё 100 тысяч. Расчёт без износа даёт 300 тысяч рублей, то есть не превышает страховой лимит.
Если средний износ заменяемых деталей в этом примере составил 30 процентов, из стоимости деталей вычтут 60 тысяч рублей. Денежное возмещение получится 240 тысяч: 140 тысяч за детали после учёта износа и 100 тысяч за работу с материалами.
Автосервис тем временем может выставить 330 тысяч рублей. Он покупает детали по доступным ему розничным ценам, назначает собственную стоимость нормо-часа и может включить операции, которых нет в страховом расчёте. Тогда разрыв между выплатой и сметой достигнет 90 тысяч рублей. Из них 60 тысяч объясняет износ, остальные 30 тысяч появились из-за разных цен и состава работ.
Справочник отражает среднюю стоимость, а не гарантированную цену конкретной детали в ближайшем магазине. С 2022 года при отсутствии оригинальной запчасти на рынке методика позволяет учитывать стоимость качественного аналога. Спор может возникнуть из-за процента износа или позиции, которая попала в справочник.
Не вся разница между выплатой и счётом сервиса означает износ.
Направление на ремонт меняет логику расчёта
Для принадлежащего гражданину и зарегистрированного в России легкового автомобиля базовой формой возмещения по ОСАГО считается восстановительный ремонт, хотя законом предусмотрены случаи денежной выплаты. Когда страховщик организует и оплачивает такой ремонт, заменяемые комплектующие учитывают без износа.
Это не означает, что любая мастерская обязана бесплатно выполнить любую смету. Станция работает по направлению страховщика, а повреждения и операции должны относиться к страховому случаю. Доплата может возникнуть, например, если стоимость ремонта превышает страховую сумму или действует иное предусмотренное законом основание.
После заявления страховщик осматривает автомобиль или организует независимую техническую экспертизу. Затем потерпевшему выдают направление с указанием станции, срока ремонта и размера возможной доплаты. При передаче машины станции важно сохранить акт приёма: в нём фиксируют состояние автомобиля, комплектность и видимые повреждения.
Если вместо направления человек получил деньги, полезно выяснить основание такой формы возмещения. Простое согласие на денежную выплату и ситуация, в которой страховщик не исполнил обязанность организовать ремонт, могут иметь разные последствия. Здесь уже важны заявление потерпевшего, соглашения со страховщиком, направление на станцию и переписка.
Именно вокруг этих обстоятельств возникают споры: считать ли перечисление денег надлежащим возмещением или последствием того, что страховщик не организовал ремонт. Единого ответа для всех случаев нет. Суды проверяют документы, наличие соглашения сторон, возможность ремонта на предложенной станции и действия самого потерпевшего.
Для КАСКО вывод нельзя переносить автоматически. Там страховая сумма, износ, выбор сервиса и порядок выплаты зависят прежде всего от договора и правил конкретной программы.
Проверять нужно расчёт, а не только итоговую цифру
Одной банковской выписки недостаточно. Она показывает, сколько перечислили, но не объясняет, какие детали признали повреждёнными, какие решили ремонтировать и какой износ применили.
- Запросите у страховщика страховой акт, расчёт восстановительных расходов и результаты осмотра или экспертизы.
- Сверьте перечень повреждений с актом осмотра и убедитесь, что учтены последствия именно этой аварии.
- Отдельно сравните стоимость деталей, работ и материалов, а также процент износа каждой заменяемой позиции.
- Проверьте дату редакции справочников и исходные данные автомобиля: год выпуска, пробег и сведения о ранее заменённых деталях.
- Если разница сохранилась, закажите повторную техническую экспертизу и сначала направьте обоснованную претензию страховщику.
Документы о прежней замене детали могут оказаться полезны. Если её возраст и пробег подтверждены заказом-нарядом, маркировкой или другим допустимым документом, расчёт износа может опираться на срок службы этой детали, а не автоматически на возраст всей машины.
Если страховщик не согласился с претензией, спор по ОСАГО обычно передают финансовому уполномоченному до обращения в суд. Банк России прямо указывает на этот досудебный порядок. Сам регулятор может проверить соблюдение страховой компанией правил, но имущественный спор о конкретной сумме разрешает не он.
К обращению финансовому уполномоченному прикладывают решение страховщика, претензию, расчёты, фотографии и документы о расходах. Если для разрешения спора нужна экспертиза, её может организовать служба финансового уполномоченного. Несогласная сторона вправе затем обратиться в суд в установленный законом срок.
Главная строка для проверки находится не в полисе рядом со страховым лимитом, а в расчёте восстановительных расходов. Именно там видно, сколько стоили детали по методике, какой износ сняли и почему сумма на счёте оказалась меньше цены ремонта.